可持续发展
我们的方法
我们的可持续投资政策指导我们在以下四个关键领域的做法:
作为我们严谨的风险管理方法的一部分,我们在投资流程中会考虑具有财务影响的可持续发展风险与机遇。我们的投资专业人士会在尽职调查过程中,将具有财务影响的可持续发展因素纳入考量,评估借款人因高风险活动而面临的直接收入风险,并在相关情况下考虑间接风险。
除了收入风险外,我们还会评估与监管、诉讼、合规及声誉风险相关的环境、劳工与人权以及治理问题。此外,我们还会采用负面筛选机制,排除存在重大可持续发展风险的投资标的。
与我们的业务相关的许多现实世界影响,源于我们的项目发起方的行动以及我们提供融资的房地产项目。我们致力于与项目发起方和利益相关方开展对话,以提升可持续发展表现,并管理整个投资组合中具有财务重大性的可持续发展风险。
我们通过定期向投资者发布更新、自愿性可持续发展信息披露以及公开报告,分享我们在可持续投资策略方面的进展。对于某些基金和投资策略,我们会通过定期或不定期的报告向客户提供可持续发展数据。
作为《澳大利亚会计准则委员会标准第2号》(AASB S2)规定的Group3,我们正在为将于2028财年开始实施的强制性气候相关财务报告做准备。
资本正日益流向那些将在向净零排放转型过程中蓬勃发展的实物资产。我们与客户合作,开发符合其财务及可持续发展偏好的可持续发展相关产品、策略和投资授权,推动可持续发展目标的实现,并在适当情况下将可持续发展挂钩条款纳入交易结构。
气候变化
建筑环境约占澳大利亚直接排放量(Scope 1)的5%,占其发电排放量(Scope 2)的近一半,此外还包括建筑材料和施工过程中的隐含排放(Scope 3)1。由于该行业依赖高碳材料,且在整个供应链中测量和追踪范围3排放存在复杂性,因此实现该行业的脱碳面临巨大挑战。
我们的目标是在2050年前实现温室气体净零排放。我们正采取务实、分阶段的策略,从能够控制的方面着手。自2021财年起,我们的业务运营(Scope 1和 Scope 2排放)已获得Climate Active的碳中和认证。
我们接下来的优先事项包括开展Scope3 融资排放评估,并制定包含可信转型计划的阶段性目标。这项工作预计将于2027财年启动,这将使我们能够整合关键的政策建议,并符合澳大利亚会计准则委员会(AASB)S2标准下关于气候相关信息的强制性披露要求。
现代奴隶制
澳大利亚的房地产和建筑行业依赖庞大的供应链、分包体系和外来务工人员,这增加了现代奴隶制的风险。高风险因素包括从脆弱地区采购原材料以及工作的体力劳动性质2。识别并缓解商业房地产运营及供应链中的现代奴隶制风险,对负责任投资至关重要。
我们制定了《现代奴隶制政策》及相关框架,用以规范我们在整个供应链和投资组合中评估现代奴隶制风险的方法。此外,我们还为员工开展了意识培训,以推动该计划融入我们的采购实践和投资决策过程。
可持续发展咨询委员会
我们对可持续发展的做法由一系列政策和操作流程提供支持。MaxCap的可持续发展咨询委员会致力于推动我们可持续发展策略的实施,而总体责任则由MaxCap董事会承担。


行业合作
我们是以下协会的签署方和成员,这些协会支持将可持续发展因素融入我们的投资决策,并为我们提供行业框架和最佳实践指南。
MaxCap 已获得 Climate Active 认证,确认其业务运营为碳中和组织。
我们的运营已实现碳中和,主要依靠澳大利亚碳信用额。


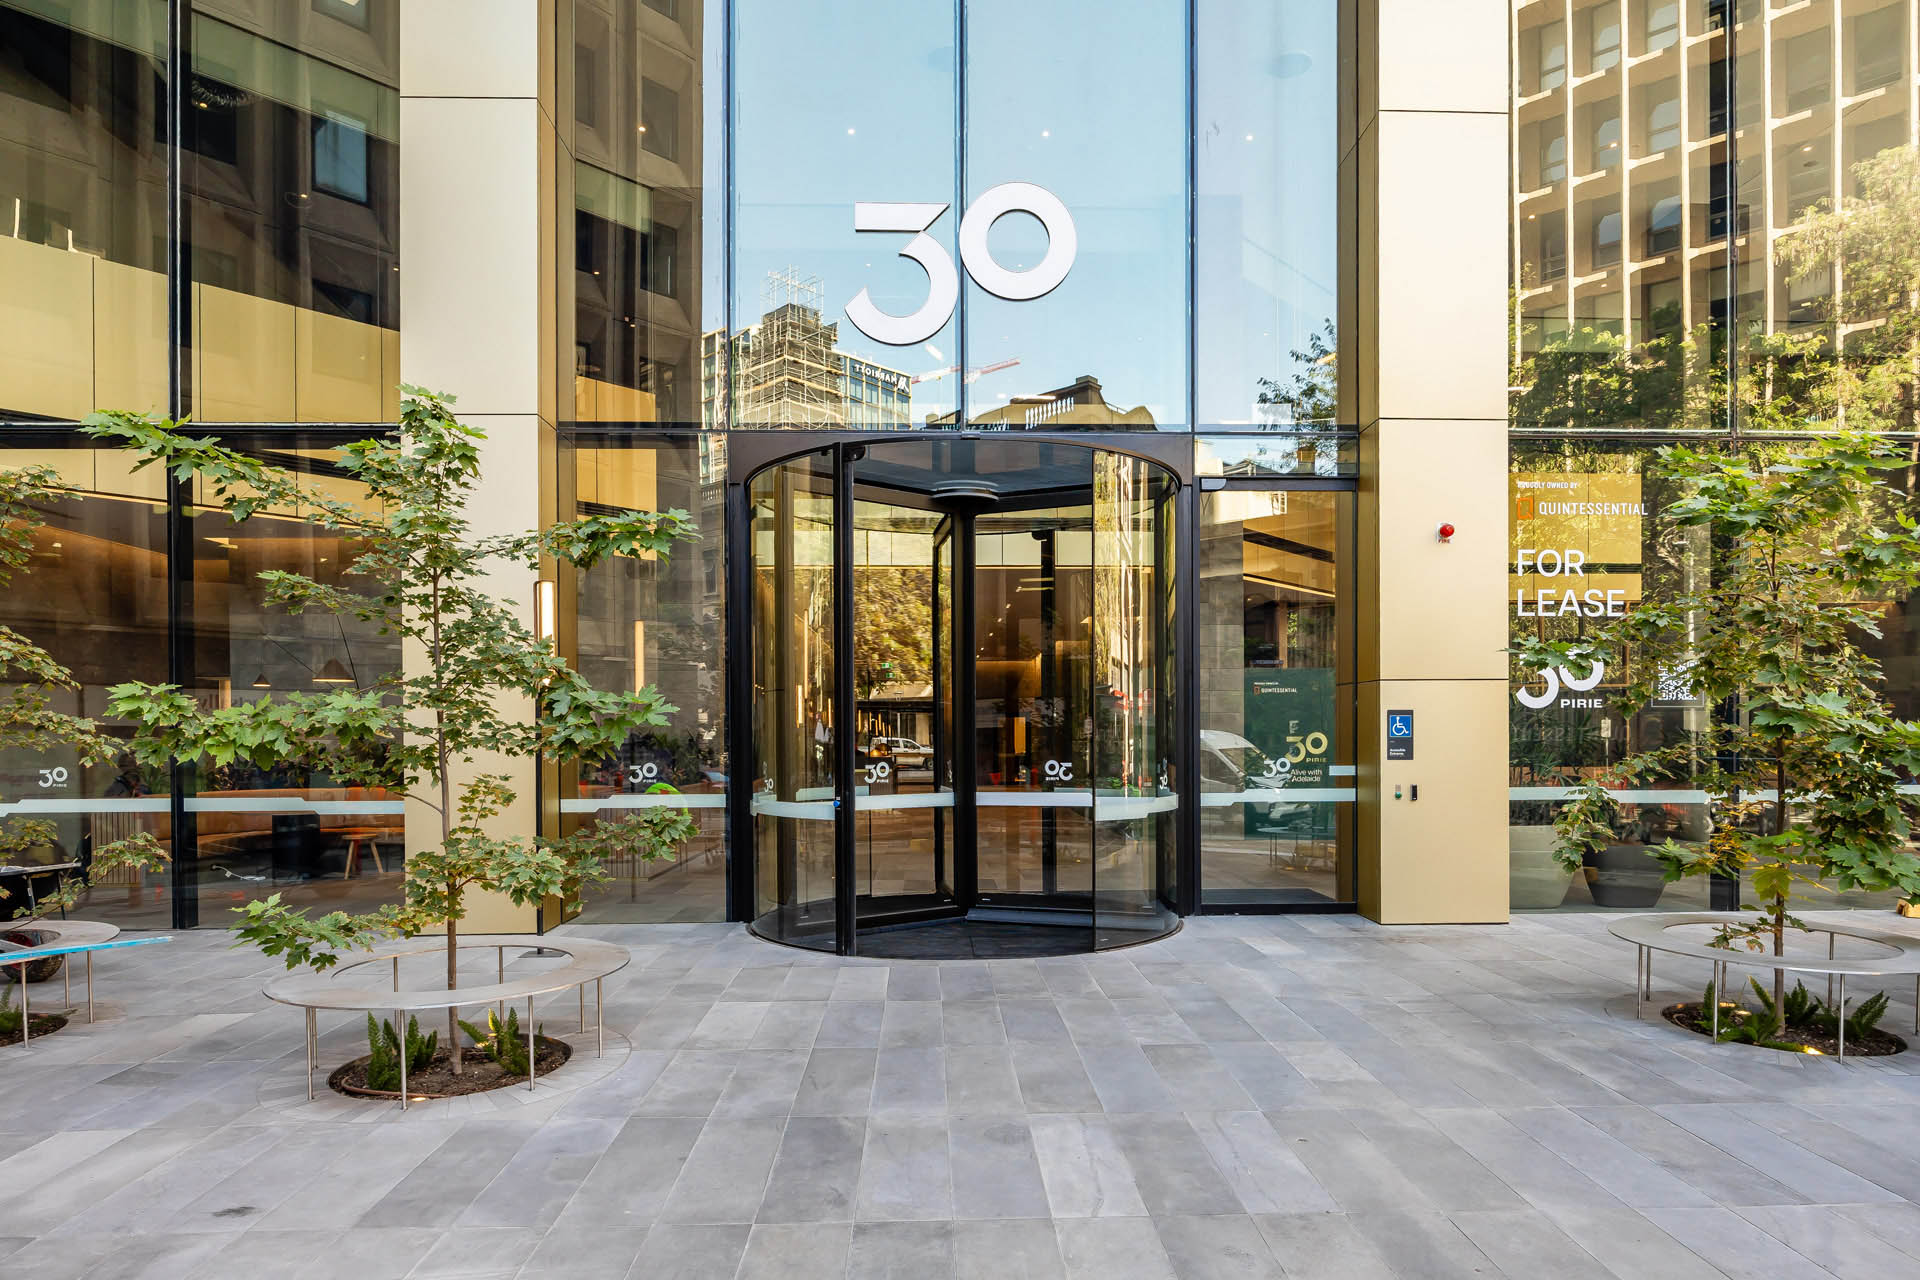
可持续发展案例研究
1财政部及气候变化、能源、环境与水资源部(2025年9月)《建成环境部门计划》。《应对房地产和建筑行业现代奴隶制的影响指标》,澳大利亚房地产委员会,2025年6月。
2《房地产和建筑行业应对现代奴隶制的成效评估指标》,澳大利亚房地产委员会,2025年6月。